
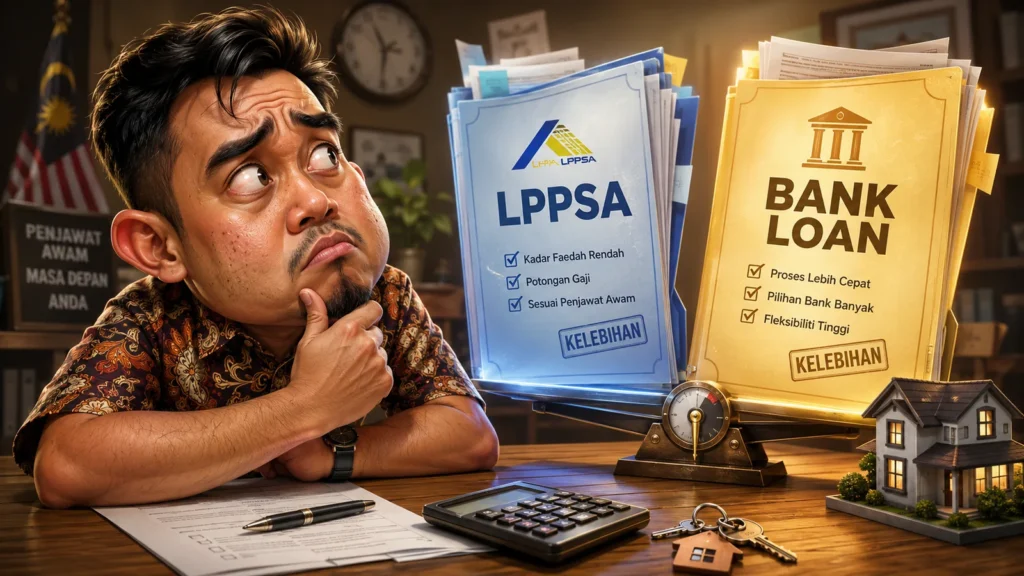
Soalan ni saya dapat hampir setiap bulan sejak jadi Ejen Hartanah Berdaftar (PEA3833) di bawah Legacy Real Property Sdn. Bhd. dari 2014 — terutama daripada penjawat awam: “Syakir, saya patut ambil loan bank atau LPPSA?” Jawapan jujur saya: bergantung siapa anda dan apa keutamaan anda. Tapi ramai yang buat keputusan ni tanpa faham beza sebenar antara dua — jadi kali ni saya breakdown terus, angka demi angka.
1. Sapa Yang Layak
Ini beza paling asas — LPPSA (Lembaga Pembiayaan Perumahan Sektor Awam) HANYA untuk penjawat awam tetap (kerajaan Persekutuan/Negeri, badan berkanun, pihak berkuasa tempatan, polis, tentera, hakim, ahli parlimen) yang sudah berkhidmat sekurang kurangnya 1 tahun. Kalau anda bekerja swasta, self-employed, atau gig — LPPSA memang tak terbuka untuk anda, kena guna loan bank je.
Tips: Kalau anda penjawat awam tapi masih dalam tempoh percubaan/kontrak, semak dulu status pengesahan jawatan sebelum apply LPPSA — banyak permohonan tersekat sebab isu ni.
2. Kadar Faedah — LPPSA Tetap, Bank Ikut OPR
LPPSA kenakan kadar faedah/keuntungan 4% setahun tetap (diminishing balance) sepanjang tempoh pembiayaan — kadar ni tak berubah walau OPR Bank Negara naik turun.
Loan bank pula ikut Kadar Asas Piawai (Standard Base Rate/SBR), yang bergerak seiring OPR — OPR semasa 2.75% (tak berubah sejak 9 Julai 2025). Kadar efektif yang anda kena bayar = SBR + spread bank (biasanya 0.75%-2% tertakluk profil kredit anda), jadi kadar efektif tipikal sekitar 3.5%-4.75%. (Angka ni anggaran am — kadar sebenar berbeza ikut bank dan profil pemohon, sentiasa dapatkan quotation bertulis dari bank sebelum buat keputusan.)
Contoh senario (rumah RM400,000, tempoh 30 tahun):
- LPPSA (4.0% tetap): ansuran bulanan anggaran RM1,909.66, jumlah faedah sepanjang tempoh RM287,478.
- Loan bank (anggaran 4.3% efektif, SBR 2.75% + spread ~1.55%): ansuran bulanan anggaran RM1,979.49, jumlah faedah sepanjang tempoh RM312,615.
Beza dalam contoh ni sekitar RM70 sebulan, RM25,000 sepanjang tempoh — tapi ingat, kadar bank ni FLOATING, boleh naik kalau OPR naik. Kadar LPPSA kekal 4% dari hari pertama sampai habis.
Tips: Kalau anda risau OPR naik dalam 5-10 tahun akan datang dan anda memang layak LPPSA, kestabilan kadar tetap ni sendiri dah jadi kelebihan besar — anda boleh rancang bajet dengan lebih yakin.
3. Margin Pembiayaan — LPPSA Sampai 100%, Bank Biasanya 90%
LPPSA tawarkan pembiayaan sehingga 100% nilai hartanah (had maksimum RM1,000,000) — bermakna TIADA deposit diperlukan.
Loan bank untuk rumah pertama biasanya margin maksimum 90% — untuk rumah RM400,000, ini bermakna anda kena sediakan RM40,000 tunai sebagai deposit (belum campur kos guaman, duti setem, dan lain lain — rujuk breakdown kos permulaan dalam artikel “Kesilapan Pembeli Rumah Pertama” saya).
Salah anggapan biasa: ramai fikir LPPSA “automatik 100%” untuk semua harga rumah — sebenarnya had maksimum RM1,000,000 ni tetap terpakai. Kalau rumah anda RM1.2 juta, baki RM200,000 tu anda kena uruskan sendiri (tunai atau top-up loan bank).
Tips: Kalau anda memang layak LPPSA dan tak ada banyak simpanan untuk deposit, ni kelebihan besar berbanding bank — tapi jangan lupa kira kos sampingan lain (guaman, duti setem, penilaian) yang tetap perlu tunai berasingan walaupun 100% dibiayai.
4. Tempoh Pembiayaan
LPPSA benarkan tempoh sehingga 35 tahun ATAU sehingga umur persaraan — mana yang lebih awal. Loan bank pun biasanya benarkan sehingga 35 tahun, tapi tertakluk had umur pemohon (kebanyakan bank had umur maksimum di penghujung tempoh sekitar 70 tahun).
Tips: Kalau anda dah lewat 40-an, semak dengan teliti tempoh maksimum yang benar benar anda layak — jangan andaikan 35 tahun automatik terpakai untuk semua umur.
5. Kelayakan Kredit & Had Komitmen
LPPSA ada formula kelayakan sendiri — ansuran bulanan tak boleh melebihi 60% gaji pokok + elaun tetap, dan jumlah keseluruhan komitmen hutang tak boleh melebihi 80% pendapatan bersih. Ini berasingan dari DSR bank komersial yang saya bincang dalam artikel “Kesilapan Pembeli Rumah Pertama”.
Loan bank pula guna DSR (Nisbah Khidmat Hutang) berdasarkan polisi dalaman setiap bank — rekod CCRIS anda turut jadi faktor penentu utama.
Tips: Kalau anda penjawat awam dan gagal kelayakan LPPSA (contoh sebab dah ada terlalu banyak komitmen bulanan), ini tak bermakna anda automatik gagal loan bank — formula pengiraan dia berbeza, cuba kedua-dua.
6. Skop Penggunaan
LPPSA HANYA untuk beli atau bina rumah kediaman sendiri (bukan pelaburan/komersial) — dan ia produk eksklusif untuk penjawat awam sepanjang tempoh perkhidmatan.
Loan bank jauh lebih fleksibel — terbuka untuk sesiapa sahaja, boleh guna untuk rumah kediaman, pelaburan, komersial, dan macam macam jenis hartanah lain.
Kesimpulan Loan Bank vs LPPSA: Yang Mana Patut Anda Pilih?
Kalau anda penjawat awam yang layak, dan keutamaan anda ialah kestabilan kadar faedah + tak perlu deposit besar — LPPSA lazimnya lebih menguntungkan dari segi kos jangka panjang. Tapi kalau anda swasta, atau rumah yang anda incar melebihi had RM1 juta, atau anda perlukan fleksibiliti (contoh nak beli hartanah pelaburan) — loan bank jadi pilihan yang lebih (dan kadang satu satunya) sesuai.
Jangan buat keputusan berdasarkan “kawan kata” — kira sendiri berdasarkan angka sebenar situasi anda, atau dapatkan pandangan ejen hartanah berdaftar yang biasa uruskan kedua dua jenis pembiayaan ni.
Anda penjawat awam yang layak LPPSA, atau anda dalam kumpulan yang cuma ada pilihan loan bank?
Artikel berkaitan: Kesilapan Pembeli Rumah Pertama: 7 Punca Yang Selalu Buat Deal Anda Tergendala · Semak Kelayakan Loan Sebelum Jatuh Cinta
Rancang Nak Jual Atau Beli Rumah Di Nilai Atau Seremban? Atau Di Mana-mana Lokasi Dalam Selangor Dan Kuala Lumpur?
Elak tersilap letak harga atau salah strategi pemasaran. Lantik saya Syakir Zainol, Ejen Hartanah Berdaftar (PEA3833) di bawah Legacy Real Property Sdn. Bhd. Berpengalaman sejak 2014.
Lihat Profil Google & Ulasan Kami