
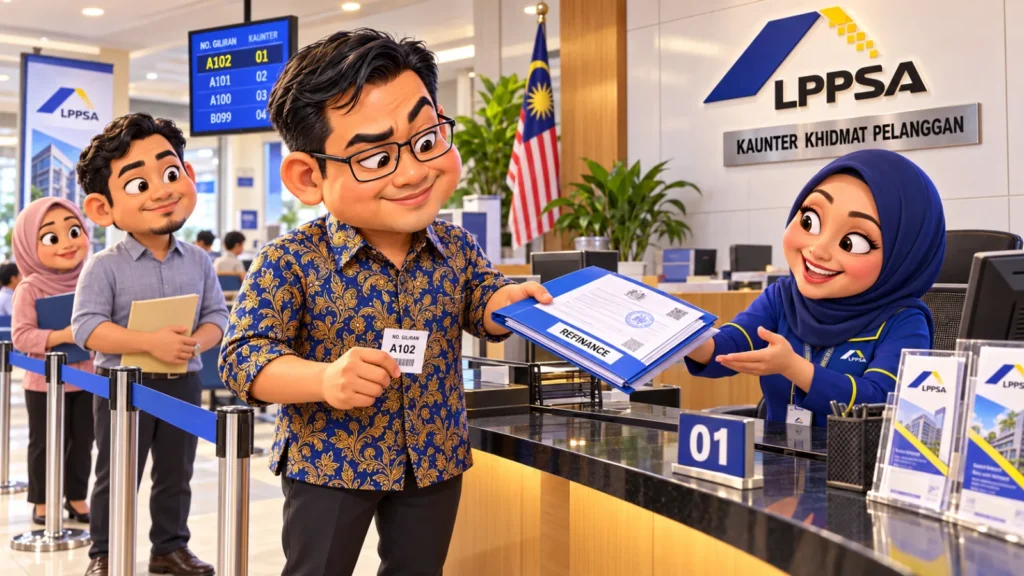
Urusan tukar pinjaman bank ke LPPSA dikenali secara rasmi sebagai Pembiayaan Jenis 5, iaitu penyelesaian keseluruhan pembiayaan sedia ada daripada bank atau institusi kewangan. Orang ramai lazimnya memanggil proses ini refinance, tetapi artikel ini khusus membincangkan dokumen pinjaman LPPSA yang perlu anda sediakan. Semua ketetapan di bawah berdasarkan Senarai Semak Dokumen Permohonan Pembiayaan Perumahan LPPSA Bil.2/2025.
Berbeza daripada pembelian rumah siap melalui senarai semak LPPSA Jenis 1 atau pembelian tanah melalui senarai semak LPPSA Jenis 4, senarai semak Jenis 5 terbahagi kepada dua bahagian. Bahagian A untuk permohonan menyelesaikan pembiayaan sedia ada dengan bank atau institusi kewangan. Bahagian B untuk permohonan mengambil alih pembiayaan sedia ada.
Sebagai pemohon, anda bertanggungjawab memastikan maklumat permohonan tepat dan dokumen disediakan mengikut senarai semak, kerana permohonan yang tidak lengkap akan melambatkan semakan atau ditolak. Borang senarai semak ini hendaklah dilengkapkan dan dikemukakan bersama dokumen permohonan, dan LPPSA berhak meminta dokumen sokongan tambahan jika perlu. Kos dan syarat penyelesaian pula perlu disemak dengan bank berkenaan dan LPPSA sebelum anda memohon.
Dokumen Wajib untuk Semua Pemohon
Lima dokumen asas ini perlu disediakan oleh semua pemohon Jenis 5, sama ada di bawah Bahagian A atau Bahagian B. Pastikan dokumen asal dan salinan lengkap sebelum penghantaran dibuat.
- Borang Permohonan Pembiayaan Atas Talian (Asal): Borang asal ini mesti lengkap dengan tandatangan anda sebagai pemohon, nama dan jawatan Ketua Jabatan, tandatangan Ketua Jabatan, serta cop rasmi jabatan.
- Surat Pengesahan Ketua Jabatan (Asal): Surat asal yang berasingan daripada borang permohonan ini dikeluarkan oleh Ketua Jabatan yang berkuasa merekod Buku Rekod Perkhidmatan. Ia mesti lengkap dengan tarikh, nombor rujukan surat, nama dan jawatan Ketua Jabatan. Format surat boleh dimuat turun daripada laman web rasmi LPPSA di myfinancing.lppsa.gov.my. Untuk panduan penuh, baca surat pengesahan Ketua Jabatan LPPSA.
- Salinan Kad Pengenalan: Sediakan dua salinan kad pengenalan yang jelas butirannya. Jika permohonan adalah pembiayaan bersama, kemukakan juga salinan kad pengenalan pemohon bersama.
- Salinan Slip Gaji Tiga Bulan Terkini: Slip gaji perlu disahkan oleh Ketua Jabatan. Slip gaji keluaran JANM, atau slip lain yang mempunyai Kod QR, dikecualikan daripada pengesahan Ketua Jabatan, tetapi keperluan tiga bulan terkini tetap kekal.
- Salinan Hakmilik atau Carian: Salinan hakmilik, carian rasmi atau carian persendirian mestilah dalam tempoh 12 bulan terkini daripada tarikh permohonan dan masih berkuat kuasa semasa proses kelulusan. Jika maklumat hakmilik dalam SPA berbeza daripada hakmilik atau carian, pastikan ada kesinambungan antara maklumat hakmilik terkini dengan yang terdahulu, atau kemukakan pengesahan daripada peguam.
Dokumen Tambahan Mengikut Keadaan Anda
Dokumen di bawah hanya perlu dikemukakan jika keadaan perkhidmatan, umur atau status hartanah anda memerlukannya. Semak satu persatu untuk mengenal pasti yang berkaitan dengan anda.
- Surat Pengesahan Ketua Jabatan Sebelum Peminjaman atau Pertukaran Sementara (Asal): Diperlukan jika anda berstatus peminjaman atau pertukaran sementara ke agensi lain.
- Salinan Surat Lantikan atau Surat Pengesahan Jawatan dan Perkhidmatan: Salinan yang disahkan oleh Ketua Jabatan ini diperlukan jika anda berkhidmat di agensi yang tidak tersenarai sebagai Agensi Layak, atau berstatus peminjaman atau pertukaran sementara ke agensi lain. Ia juga diperlukan jika pemohon ialah Anggota Pentadbiran Persekutuan atau Negeri, Anggota Dewan Negara atau Rakyat, Yang Dipertua Dewan Rakyat, atau Anggota Dewan Undangan Negeri.
- Surat Pengesahan Jawatan Berpencen: Diperlukan jika anda memilih skim pencen tetapi penyata gaji masih mempunyai potongan KWSP. Surat ini datang daripada jabatan yang melantik atau mengesahkan perjawatan dan disahkan oleh Ketua Jabatan.
- Pengesahan Pengiraan Anggaran Pencen: Disahkan oleh Ketua Jabatan dan diperlukan jika anda berumur 55 tahun ke atas semasa memohon, atau baki tempoh perkhidmatan anda 5 tahun ke bawah daripada tarikh pencen wajib atau pencen pilihan.
- Dokumen Bukti Perkahwinan atau Kelahiran Anak: Untuk pembiayaan bersama antara suami dan isteri, ibu bapa dan anak, atau ibu atau bapa dan anak, sertakan sijil nikah, kad nikah, perakuan perkahwinan, dokumen pendaftaran perkahwinan yang didaftarkan di Malaysia, atau sijil perakuan rujuk. Sebagai alternatif, sertakan salinan sijil kelahiran anak.
- Salinan Perjanjian Jual Beli (Serahan Hak): Senarai semak menandakan item ini sebagai dokumen wajib, tetapi ia hanya terpakai jika pembiayaan melibatkan hartanah berstatus serahan hak (assignment). SPA mestilah atas nama pemohon sebagai tuan punya bersama, iaitu suami dan isteri atau bapa atau ibu dan anak.
- Salinan Bukti Penerimaan Borang Permohonan Laporan Penilaian JPPH: Item ini ditandakan “Ada / Tidak Berkaitan” dalam senarai semak. Permohonan hanya diproses setelah Laporan Nilaian lengkap diterima daripada JPPH. Jika ada penambahan bangunan atau binaan pada rumah kediaman bertanah, sertakan salinan pelan bangunan atau binaan tambahan yang diluluskan oleh Pihak Berkuasa Tempatan (PBT) semasa permohonan penilaian dikemukakan kepada JPPH.
- Sebut Harga Yuran Guaman: Diperlukan jika anda mahu memasukkan kos yuran guaman ke dalam jumlah pembiayaan. Sebut harga mesti lengkap dengan nama, nombor kad pengenalan dan butiran hartanah anda.
Bahagian A: Menyelesaikan Pembiayaan Sedia Ada dengan Bank
Bahagian A untuk permohonan menyelesaikan pembiayaan sedia ada dengan bank atau institusi kewangan. Selain lima dokumen asas di atas, satu dokumen adalah wajib dan dua lagi bergantung pada keadaan hartanah dan pemohon.
- Salinan Penyata Baki Hutang (wajib): Penyata mesti masih berkuat kuasa semasa proses kelulusan dibuat. Nyatakan peratus pengeluaran wang pembiayaan jika pengeluaran kepada pemaju atau penjual belum mencapai 100%. Amaun baki hutang bank hendaklah sama atau kurang daripada had kelayakan pemohon atau nilaian JPPH.
- Salinan Borang 14A atau MOT (jika berkaitan): Diperlukan jika pembiayaan bersama dan nama salah seorang pemohon tiada dalam hakmilik tanah, kerana pindah milik perlu dibuat sebahagian kepada pemohon itu. Kemukakan Borang 14A untuk Semenanjung atau MOT untuk Sabah dan Sarawak yang telah dilengkapkan dan ditandatangani oleh pemberi dan penerima.
- Salinan Perjanjian Jual Beli Terdahulu (jika berkaitan): Diperlukan jika anda menyelesaikan baki hutang ke atas hartanah berstatus Hakmilik Induk atau Hakmilik Individu atau Strata yang masih atas nama pemaju atau kontraktor. Jika hartanah itu jenis rumah kedai atau SOHO, kemukakan juga salinan pelan lantai yang mengandungi tandatangan Arkitek bertauliah.
Bahagian B: Mengambil Alih Pembiayaan Sedia Ada
Bahagian B untuk permohonan mengambil alih pembiayaan sedia ada. Ada dua dokumen khusus bagi bahagian ini, dan kedua-duanya bergantung pada keadaan anda.
- Surat Perintah Mahkamah atau Surat Persetujuan Pasangan: Diperlukan jika bekas suami atau isteri mendapat hak ke atas hartanah itu. Kemukakan salinan surat Perintah Mahkamah bagi kebenaran pengeluaran nama pasangan yang telah bercerai, ATAU surat persetujuan atau aku janji asal daripada pasangan yang menyerahkan bahagiannya kepada pasangan.
- Salinan Perjanjian Jual Beli (Serahan Hak): Sama seperti yang diterangkan di atas. Diperlukan jika pembiayaan melibatkan hartanah berstatus serahan hak, dan SPA mestilah atas nama pemohon sebagai tuan punya bersama.
Tiga Perkara yang Perlu Anda Semak Dahulu
Pertama, pastikan penyata baki hutang daripada bank masih berkuat kuasa sewaktu proses kelulusan berjalan. Penyata itu mesti menyatakan peratus pengeluaran jika bayaran belum mencapai 100%, dan amaun baki hutang hendaklah sama atau kurang daripada had kelayakan pemohon atau nilaian JPPH.
Kedua, semak tarikh carian hakmilik sebelum dokumen dihantar kepada LPPSA. Carian mestilah dalam tempoh 12 bulan terkini dan masih berkuat kuasa semasa proses kelulusan.
Ketiga, jika anda memohon bersama dan nama salah seorang pemohon tiada dalam hakmilik tanah, pindah milik sebahagian perlu dibuat kepada pemohon itu. Untuk Bahagian A, ini bermakna Borang 14A atau MOT mesti dilengkapkan.
Jika anda ingin membandingkan pinjaman bank dengan LPPSA sebelum memohon, baca Loan Bank vs LPPSA. Jika anda memerlukan bantuan menyediakan dokumen ini, lihat khidmat permohonan pinjaman LPPSA saya.
Rancang Nak Jual Atau Beli Rumah Di Nilai Atau Seremban? Atau Di Mana-mana Lokasi Dalam Selangor Dan Kuala Lumpur?
Elak tersilap letak harga atau salah strategi pemasaran. Lantik saya Syakir Zainol, Ejen Hartanah Berdaftar (PEA3833) di bawah Legacy Real Property Sdn. Bhd. E(1)1925. Berpengalaman sejak 2014.
Lihat Profil Google & Ulasan Kami