Usia membeli rumah pertama dan tempoh pembiayaan menentukan bila ansuran terakhir dijangka selesai. Dua orang yang bersara pada usia sama boleh menghadapi keadaan kewangan yang berbeza jika seorang sudah melangsaikan rumah, manakala seorang lagi masih perlu membayar setiap bulan.
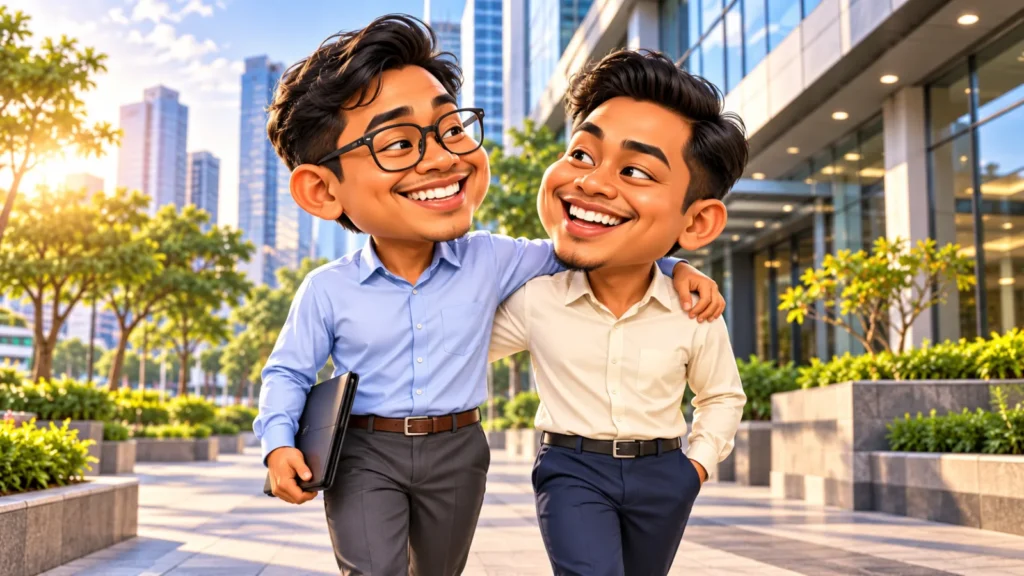
Bayangkan dua sahabat sejak kecil, Buntat dan Polat. Kedua-duanya menamatkan pengajian universiti dan mula bekerja pada usia 23 tahun. Mereka mendapat pekerjaan eksekutif dengan gaji yang selesa, tetapi kemudian membuat pilihan kewangan yang berbeza.
Buntat menyimpan selama dua tahun sebelum membeli rumah pertama pada usia 25 tahun. Tempoh pembiayaannya 30 tahun. Jika pembayaran berjalan seperti dirancang, ansuran terakhir selesai ketika usianya 55 tahun. Sekiranya mahu bersara pada usia itu, hutang rumah tersebut sudah selesai.
Polat pula banyak berbelanja untuk kereta dan motosikal, serta mengambil pinjaman peribadi bagi majlis perkahwinan. Dia membeli rumah pertama pada usia 35 tahun, sepuluh tahun selepas Buntat. Dalam cerita ini, harga rumah ketika itu sudah jauh lebih mahal, lalu dia memilih tempoh pembiayaan 35 tahun untuk mengurangkan komitmen bulanan.
Pembayaran Polat hanya dijangka selesai pada usia 70 tahun. Jika bersara pada usia 55 tahun, masih ada 15 tahun ansuran yang perlu ditanggung walaupun pendapatan pekerjaannya sudah tiada. Persahabatan mereka kekal, tetapi tarikh selesai hutang berbeza jauh.
Cerita ini menunjukkan kesan keputusan awal terhadap kehidupan kemudian. Tempoh lebih panjang mungkin meringankan ansuran bulanan, tetapi bayaran itu juga boleh berterusan selepas persaraan. Sebelum memilih pembiayaan, kira usia anda pada tarikh ansuran terakhir dan bagaimana bayaran akan diteruskan jika anda bersara lebih awal.
#RumahPertama #PerancanganKewangan
Baca juga: Ansuran rumah yang berterusan selepas bersara.