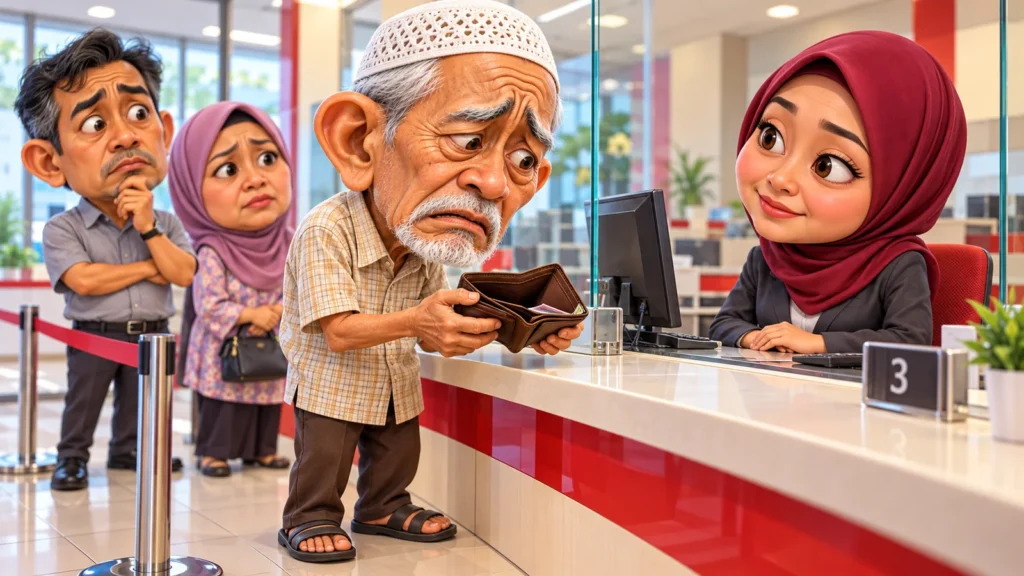
Ansuran rumah yang masih berjalan selepas bersara boleh mengecilkan wang untuk perbelanjaan harian dan kesihatan. Sebab itu, perancangan membeli kediaman perlu melihat umur hutang dijangka selesai, selain jumlah ansuran yang mampu dibayar ketika masih bekerja.
Saya kerap mendengar luahan pemilik rumah warga emas yang menyesal kerana lambat membeli rumah. Ketika berusia 20-an atau 30-an, pembelian dirasakan boleh ditangguhkan. Pendapatan dianggap belum cukup besar, sementara kereta, gajet dan perjalanan mendapat tempat lebih awal dalam perbelanjaan.
Apabila usia memasuki 40-an, barulah permohonan pinjaman diusahakan dengan lebih bersungguh-sungguh. Tempoh pembiayaan menjadi pertimbangan yang semakin dekat. Kemudian, ketika rakan sebaya mula menikmati persaraan dengan hutang rumah yang sudah selesai, ada pemilik masih perlu memperuntukkan sebahagian wang pencen atau simpanan KWSP untuk bank setiap bulan.
Pembelian awal tidak perlu bermula dengan rumah yang besar. Dalam contoh pilihan yang lebih sederhana, apartmen berharga RM150,000 atau RM200,000 boleh dipertimbangkan mengikut kemampuan. Tujuannya mendapatkan kediaman sendiri sambil menjaga aliran tunai, bukannya menunjukkan kejayaan kepada orang lain.
Gaya hidup juga perlu dinilai bersama keputusan itu. Wang yang digunakan untuk menukar kereta atau membeli gajet tidak dapat digunakan sekali lagi untuk rancangan kediaman. Jika komitmen lain terus bertambah, pembelian rumah mudah ditangguhkan walaupun umur semakin meningkat.
Kira juga umur ketika pembiayaan dijangka selesai. Sebagai contoh, pinjaman yang bermula pada usia 25 tahun dan diselesaikan pada usia 55 tahun memberikan gambaran perancangan yang berbeza daripada pembelian yang baru bermula pada usia 45 tahun. Semak tempoh sebenar pembiayaan yang dipohon; jangan hanya melihat ansuran pada tahun pertama.
Sebelum menangguhkan pembelian sekali lagi, lihat kemampuan semasa dan rancangkan bila hutang rumah mahu diselesaikan. Berikan ruang dalam perancangan itu untuk kehidupan ketika pendapatan tetap sudah berkurang.
#PerancanganPersaraan #BeliRumah
Baca juga: Perancangan simpanan persaraan melalui kuasa compounding interest.